
La storia di Paolo: un racconto di risparmio e "LifeCycle"
Data pubblicazione: 18 settembre 2025
Autore:
In evidenza
Progettare una simulazione di portafoglio LifeCycle è un esercizio troppo lungo, generazionale.
Ho pensato quindi di divertirmi con un racconto.
Paolo, un uomo qualunque e la sua storia di investimento "lifecycle"
1980: Paolo è nato nel 1960, figlio di una famiglia povera (nessun bene di proprietà famigliare e genitori che essenzialmente gli lasceranno solo dei debiti). Nel 1980, dopo il diploma, viene assunto come impiegato con lo stipendio di 350000 lire mensili, che per semplificazione arrotondiamo a 180 euro.Nel 1980 un litro di vino costa 34 centesimi di euro, una tazzina di caffè al bar 13 centesimi, un litro di benzina 43,9 centesimi.Dato che vive ancora con i suoi genitori, Paolo decide per investire in maniera dinamica (ha solo 20 anni e vuole tenersi quei soldi per quando andrà in pensione, per gli inconvenienti della vita, per eventuali figli) una cifra per lui piuttosto significativa: 50 euro al mese.Ipotizziamo che in quell’epoca esista uno strumento come un ETF e che lui, italiano, decida di replicare l’indice europeo: investe nel MSCI Europe.Per vari motivi, pur aumentando l’inflazione, per molti anni decide di non modificare il suo “piano di accumulo” sull’azionario europeo, che impara a considerare "distaccato" da tutti gli altri suoi beni. E' un salvadanaio per eventuali emergenze o per la pensione (la storia di indebitamento dei genitori lo ha turbato ed è una formichina meticolosa): da non toccare mai. Ipotizziamo che ogni anno, utilizzando uno strumento come un ipotetico ETF MSCI Europe, Paolo va incontro a costi di transazione pari circa al 1% (questi li considererò sempre costanti, a simulare bolli, costi, piccolissimi disinvestimenti ed altre gabelle).
1986: Sono passati 6 anni e Paolo, adesso ventiseienne, ha accumulato sullo strumento 8310 euro, pari a 16,5 milioni delle vecchie lire. Un discreto e segreto gruzzoletto, considerando che quell'anno la Panda 750, nuovo modello appena uscito, costava nuova 7,25 milioni. Questo il ragazzo è riuscito a farlo dedicando una fetta del suo risparmio sempre più piccola, data la forte inflazione di quegli anni:
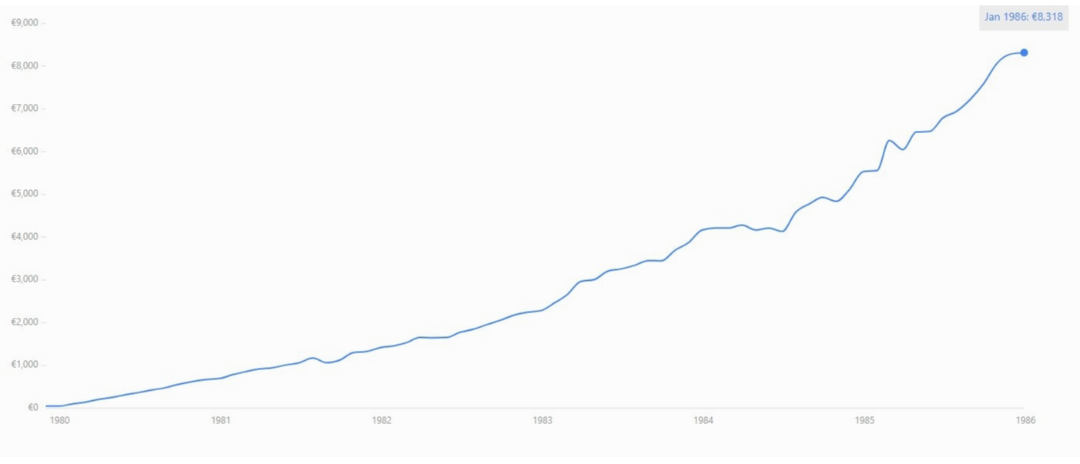
Nel frattempo le spese di Paolo sono aumentate: è andato a vivere in affitto, ha cambiato un paio di fidanzate, il suo stipendio è cresciuto un pò per effetto dei rinnovi contrattuali, ma è sempre uno stipendio di basso livello. Decide, a 26 anni, di incrementare il suo primo investimento a 150mila lire mensili (75 euro), che impara a far diventare una "costante" nella sua vita.
1995: Sono arrivati gli anni '90. Paolo è cresciuto, ha 35 anni, è andato a convivere, ha avuto un bambino. La sua situazione economica non è particolarmente florida: il suo stipendio è medio-basso impiegatizio, 600 euro (1 milione e 200mila lire), gli bastano appena per mangiare e per il mutuo del suo appartamento. Le sue "150mila" su MSCI Europe però non le ha mai toccate, le ha dimenticate lì.A gennaio 1995 ha capitalizzato la bellezza di 30108 euro, che dette così sembrano poche, ma "sessanta milioni" all'epoca, quando un impiegato medio prendeva 1,2 milioni al mese, non erano da tutti. Soprattutto dell'estrazione socio-economica del nostro Paolo.
Paolo non ha toccato l'investimento, ma non lo ha neppure incrementato ulteriormente. L'arrivo del figlio, i brutti ricordi del crollo del suo investimento nel 1987, le scarse prospettive di carriera dopo "Tangentopoli" e la crisi in Italia... lo spingono a riconsiderare la sua propensione al rischio.Ecco che prende atto il principio del "LifeCycle": diminuire l'esposizione agli asset più rischiosi del portafoglio (l'azionario, storicamente) mano a mano che l'età avanza.
Decide di disinvestire ¾ del suo capitale (45 milioni di vecchie lire, o 22500 euro) e costruire un portafoglio 60% azionario e 40% obbligazionario. Per fare questo dobbiamo considerare che Paolo ha investito 11700 e possiede oggi 30108, ¾ del suo investimento sono quindi composti 8775 di capitale investito e 22635 di capitale attuale.
Disinvestendo paga capital gain su questa cifra.
All’epoca il capital gain ammontava al 12,5% quindi paga 1732,5 euro di tasse e si trova con 20902,5 euro disponibili.12000, ovvero 24 milioni di vecchie lire, vuole investirli in Titoli di Stato, per avere un’Asset Allocation 60/40, secondo lui più adatta alla sua età ("ormai sono un uomo"). Il 1° settembre del 1995 va presso la sua banca e sottoscrive 24 milioni di lire del Buono del Tesoro Poliennale 1995-2005 al tasso del 10,5% annuo (9,18% al netto del capital gain, ovvero 1100 euro netti di interessi annui).
Ha deciso, dato il mutuo e i costi della nuova famiglia, di investire 150 mila lire al mese ancora sul MSCI Europe, e gli interessi del BTP (555 euro ogni 6 mesi) nel S&P500, per diversificare.
Dopo alcuni mesi (1 gennaio/1 settembre) di “riflessione” insieme ai BTP sottoscrive 8900 euro di ipotetico ETF S&P500 su cui attiva un PAC semestrale di 555 euro (gli interessi del BTP) e ri-attiva il suo PAC di 150mila lire/75 euro sullo storico MSCI Europe.
Il portafoglio di Paolo investito il 1 settembre 1995 (dopo un disinvestimento di 2/3 a gennaio 1995):
- 8657 euro MSCI Europe (+75 euro al mese)
- 8900 euro S&P500 (+555 euro ogni 6 mesi)
- 12000 euro BTP 01-set 2005 10,5%
2000: Sono passati altri 5 anni ed il primo settembre 2000 Paolo, preoccupato dalla “bolla del dot com” di cui inizia a leggere sui giornali, va a guardare il suo portafoglio.
Attualmente la situazione è la seguente:
34566 euro MSCI Europe
47473 euro S&P500
12000 euro BTP 01-set 2005 10,5%
Paolo ha 180 milioni di lire... potrebbe comprarci una seconda casa nella periferia di una grande città. Un risultato straordinario per un "povero" figlio di "poveri" come lui, senza genitori o famiglia d'origine, con tante spese e quasi zero risparmio, ma che con i primi capelli grigi si siede in poltrona a rimirarsi l'estratto conto come un piccolo "uomo d'affari".
Pur con un versamento di ridicole 75 euro al mese che si toglie dalle tasche (oggi il suo modesto stipendio impiegatizio è di 1200 euro al mese) ha accumulato quasi 100mila euro di portafoglio, costruito con piccoli versamenti e re-investimento azionario degli interessi sul titolo di Stato.
E’ francamente spaventato dalle voci ostili sul mercato, ed ha deciso, ora che ha 40 anni e gli è nato un secondo figlio, che deve scendere ad un bilanciamento “perfetto” tra azionario ed obbligazionario.
Dal quale siamo molto lontani.
Vuole aggiunge 35000 all’obbligazionario e quindi disinveste 17473 dall’azionario USA (su cui paga 1524 euro di tasse di capital gain!).Disinveste poi altri 17500 dall’azionario Europa (1354 euro di tasse).E compra 32095 euro di un ipotetico ETF Global Sovereign (Titoli di Stato Mondiali) da affiancare ai mitici BTP.
Il portafoglio di Paolo il 2 settembre 2000 è il seguente:
-17066 euro di MSCI Europe (+75 euro mensili di PAC)
-30000 euro di S&P500 (+555 euro semestrali di PAC)
-12000 di BTP 01 set 2005 10,5%
-32095 di Global Sovereign
Un portafoglietto semplice ma efficiente come costi (ad averne avuti, all'epoca!), bilanciato perfetto 50/50.
2005: A settembre del 2005 il nostro Paolo ha 45 anni. I suoi figli sono grandicelli, il suo stipendio basso-impiegatizio è arrivato a 1600 euro al mese (nella vita non ha fatto certo carriera, non ha ricevuto eredità ed ha continuato a mettere da parte, dimenticandoseli, 75 euro al mese, che non gli pesano più minimamente ed accumula per abitudine fin da ragazzo).
Sono scaduti i suoi BTP.
La situazione del suo portafoglio “intoccabile” è la seguente:
- 32649 di Global Sovereign (la discesa del dollaro ha reso molto improduttivo l’investimento!)
- 20924 di MSCI Europe
- 26608 di S&P500
- 12000 di liquidità (BTP scaduti)
Vediamo qui che l’azionario è andato malissimo in questi 5 anni. Se Paolo non avesse una LUNGA esperienza d’investimento e non ricordasse i “radiosi” anni ’90, a questo punto smetterebbe d’investire. Per fortuna il suo approccio LifeCycle lo ha spinto a rischiare sempre meno… ma sono 5 lunghi anni che ha continuato a togliersi 75 preziosi euro dalla bocca per metterli su un azionario che non fa altro che scendere. Decide quindi di passare ad un ulteriore livello di “LifeCycling”: basta maledette azioni, e mercato americano “frega-soldi”, basta "economia di carta". Non è più un ragazzino e vuole passare dal capitale di ‘rischio’ al capitale di ‘debito’: questi soldi li vuole a rendita, non investiti da imprenditore.
Quindi vuole scendere da un 50-50 ad un 40-60.
55000 dei suoi euro devono essere investiti in obbligazioni!
Disinveste quindi 5000 dalla “solida vecchia Europa” (così era percepita nel 2005 dopo 11 settembre e bolla dot com) e 11608 dagli “speculatori americani” del S&P500 con la loro finanza di fumo e bolle, i loro scandali e le loro follie.
Paga 385 + 912 euro di tasse ed ha 15311 oltre ai 12000 della scadenza dei BTP.
Compra quindi 15000 euro di BTP scadenza agosto 2015 tasso 3,75%.
E' incredulo per quanto sia sceso il tasso del BTP in dieci anni e decide che i 200 euro semestrali di questo interesse andranno sull’investimento USA (lui non vuole metterci una lira di tasca sua in roba così pericolosa e poco redditizia!) e lui continuerà ad aggiungere le “storiche” 150 mila lire sull’azionario Europa che gli da più sicurezza (Giappone, Paesi Emergenti... Cina... roba per chi vuole buttare via tutti i soldi e farsi fregare come in Argentina, lui non è così ricco da farsi fregare).
Gli restano 12311 euro.
2306 (5 sono i costi di negoziazione) li aggiunge ai titoli di stato mondiali (Global Sovereign).
Vuole poi due nuovi asset “alternativi”: su una rivista ha letto di come le banche americane, adesso che i titoli di stato ‘non rendono più nulla’ si sono spostati sull’obbligazionario ad alto rischio-rendimento.
A Novembre 2005, dopo un po' di tergiversare, compra 10000 euro di Euro High Yield Corporate Bond.
Questo è il portafoglio di Paolo nel 2005:
- 15924 di MSCI Europe (+75 euro al mese di PAC)
- 34955 di Global Sovereign
- 15000 di S&P500 (+200 euro a semestre di PAC)
- 15000 di BTP 3,75% agosto 2015
- 10000 di Euro High Yield
2009: E’ febbraio 2009 e Paolo vede crollare tutti i mercati dall’estate del 2007. Per il suo piccolo gruzzoletto è un incubo. Non ha mai sospeso i PAC.
La situazione al 15 febbraio 2009 è però la seguente:
10020 di S&P500
11532 di MSCI Europe
46222 di Global Sovereign
15000 di BTP 3,75% agosto 2015
7512 di Euro High Yield
Facendosi due conti si rende conto, comunque, che l’obbligazionario lo ha difeso, infatti ha perso solo interessi e PAC, perché il valore di 90000 euro è circa lo stesso di 4 anni prima e poco meno di quando le cose hanno iniziato ad “andare storte” nel 2000.
Oltretutto adesso l’azionario è solo il 24% del totale
.Paolo ha deciso che non metterà mai più la maggior parte in azionario. Ha però 29 anni d’esperienza sui mercati finanziari, non è un ragazzino… ritiene di dover adottare una nuova asset allocation 40/60, ma per far questo deve “prelevare” dall’obbligazionario internazionale (i BTP no che sono “sacri!”) e bilanciare l’azionario. Ma che fare? Scegliere l’azionario degli americani sparoni e speculatori con le loro banche assassine che fanno disastri in tutto il mondo da un decennio, o quello europeo?
Per non pensarci più opta per un nuovo titolo All Country World, che copre un po' tutto il mondo. Preleva 14500 dal Global Sovereign (pagando 634 euro di tasse) e investe 13860 euro nel nuovo titolo.
Non cambia nulla sui PAC.
Il risultato del 15 febbraio 2009 è il seguente:
10020 di S&P500 (+200/semestre di PAC)
11532 di MSCI Europe (+75 euro/mese di PAC)
33722 di Global Sovereign
15000 di BTP 3,75% agosto 2015
7512 di Euro High Yield
13860 di MSCI All Country World
2015: Passano gli anni, anni ridenti… nei quali Paolo, temendo nuovi crolli stile 2000 o 2008, non cambia nulla nel suo portafoglio “per la pensione”.
Ad agosto 2015 il BTP scade.
Si trova in questa situazione:
38485 di MSCI All Country World
39857 di S&P500
37995 di MSCI Europe
43836 di Global Sovereign
15000 di liquidità (scaduti i BTP)
16943 di Euro High Yield
Il capitale di Paolo è raddoppiato… il controvalore attuale è di 192116 euro.
E’ stata una crescita impetuosa quella di questi anni, e lui oggi, a 55 anni, si trova con un gruzzoletto ambito da promotori finanziari (anche la banca dove ha i risparmi lo chiama tutti i mesi per convincerlo ad investire!) pur avendo fatto tutta la vita l’impiegato di livello basso (il suo attuale stipendio è di 1800 euro al mese, a 55 anni) e mettendo da parte appena 75 euro al mese.Soprattutto la sua asset allocation, stabilita a 40/60 durante la grande crisi, è ritornata ad essere in gran parte azionaria. In occasione della scadenza del BTP vuole quindi riportarla al 40/60 che si era prefigurato anni prima (in realtà è l’euforia dei mercati che gli impedisce di abbassarla ulteriormente).
Deve però stare attento: negli ultimi anni le tasse sul capital gain sono state aumentate e fare troppi ritocchi al portafoglio può essere costoso.Decide quindi di disinvestire solo l’ultimo titolo comprato, il MSCI All World, sul quale paga la bellezza di 6402 euro di tasse, ottenendo 47000 euro di liquidità.
Con questi compra 30000 di Core Euro Governent Bond e 17000 di USD Emerging Markets bond, per diversificare tra quelli secondo lui più prudenti e più rischiosi tra i titoli governativi.Il suo portafoglio diventa il seguente:
39857 di S&P500
37995 di MSCI Europe (+75 euro di PAC)
43836 di Global Sovereign
16943 di Euro High Yield
17000 di USD Emerging Markets Bond
30000 di Core Euro Government Bond
Questo nell’estate del 2015… con l’idea di lasciar tutto così fino alla pensione. Non ha altri soldi da aggiungere (stipendio basso, spese famigliari, problemi vari), ma vuole continuare lo storico PAC di 150 “mila lire” di quando era ragazzo e cui è affezionato.
2021: Grazie a quota 100, il 1° gennaio 2021 va in pensione. Ha ormai 61 anni e lavora da 41. E’ stato “povero” tutta la vita: casa in affitto e mutuo, stipendio basso-impiegatizio, zero eredità anche dai genitori, tutto da solo. L’unico risparmio questi 75 euro al mese messi via con costanza e gestiti in maniera che sui forum, ha scoperto, oggi la chiamano “lazy portfolio”. Avendo poco, se lo è tenuto da conto. A quanto ammonta il gruzzoletto di Paolo?
76909 euro di S&P500 (su cui non versa più da quando è scaduto il BTP)
55221 euro di MSCI Europe
56905 euro di Global Sovereign
34368 di Euro High Yield
21438 di USD Emerging Markets Bond
35187 di Core Euro Government Bond.
Paolo va in pensione con un portafoglio di 280000 euro, creato negli anni capitalizzando interessi e con 75 euro al mese (anzi inizialmente 50 euro al mese). Ha deciso di disinvestire tutto, come si era proposto quando iniziò a lavorare nel 1980 ed a risparmiare. Paga la bellezza di 33000 euro di tasse!!
Il cash pulito che ottiene è di 247000 euro.
Paolo, che non ha mai avuto nulla, che non si è mai concesso particolari lussi nella vita, che non è mai riuscito a risparmiare seriamente pagando tutto in rate e mutui e spese, non vuole negarsi alcune soddisfazioni da "benestante" oggi dopo una vita di lavoro, con i figli ormai indipendenti ed all’età di 61 anni, per godersele almeno i prossimi 20.
Si compra quindi un comodo appartamento di 85 mq con giardino vista mare come seconda casa, a poca distanza da Roma e in area amena e turistica, con la scusa di affittarlo (e lo farà un giorno, soprattutto in caso di bisogno), ma con la vera motivazione di traferircisi lui nella bella stagione, risparmiandosi soldi per un bell’arredamento e le spese di ristrutturazione, agenzia e quant’altro. Ci aggiunge una bella auto nuova KM0 per sostituire la sua vecchia di 20 anni, senza fare più rate o altro.
E decide, dopo tutte queste operazioni, che 50000 euro gli sono anche avanzati (ha anche rimpinguato un po' il conto con qualcosa) per reinvestirli da zero, nonostante l’esperienza gli dica di temere le valutazioni molto alte del mercato, senza paura, dato che ora per la pensione e per i prossimi anni ha davvero tutto quello che gli potesse servire. Si affida anche a Bowman, per costruirci un'asset allocation con 1/3 di azionario "e non di più", ma con il principio di un 'rischio rendimento' ottimizzato, e vedremo che cosa ne esce... è ormai veterano di mercato "orso" dopo essere rimasto 'Lazy' nel 2000.. nel 2005 e persino nel 2009!
Nell’epoca degli abbagli, dei bitcoin da +40000% il caso di Paolo può sembrare non di particolare successo… ma attenzione, questo è un esempio di come una persona SENZA MEZZI, con stipendio di mera sussistenza, senza alcuna capacità di risparmio in tutta la vita (niente carriera, niente bonus, niente stipendi accumulati sul conto, niente eredità) con 75 euro al mese è andato in pensione con un piccolo patrimonio congruo al risparmio di persone ben più benestanti, oltretutto con un approccio lifecycle prudenziale. Questo è il potere di un’efficiente gestione del risparmio, questo è quello che “ruba” chi con commissioni esagerate erode il risparmio anziché valorizzarlo, e questo è solo una minuscola parte di quanto nella vita si potrebbe fare appena con più mezzi (e se fossero stati 150 anziché 75? E se ci fosse stata anche qualche piccola eredità o bonus o altra entrata?). Inoltre notiamo che il nostro "uomo qualunque" povero figlio di poveri, non si sarà concesso chissà che lusso, ma ha trascorso una vita di serenità economica, cui avrebbe potuto attingere all'abbisogna, e avendo potuto tenerla investita potrà andarsene in pensione ben patrimonializzato e togliendosi anche degli sfizi propri solo di persone più abbienti.
Traduciamo in linguaggio finanziario quello che ha fatto Paolo:
Nel 1980 ha creato un portafoglio 100% azionario con cost averaging di 50 euro/mese, orizzonte 6 anni.
Nel 1986 lo ha incrementato con un portafoglio 100% azionario con cost averaging di 75 euro/mese, orizzonte 9 anni.
Nel 1995 ha creato un portafoglio bilanciato dinamico 60/40 diversificato su 3 asset (azionario Europa, azionario USA, titoli di stato Italia) con cost averaging sugli azionari di 900 e 1100 euro annuali, orizzonte temporale 5 anni.
Nel 2000 ha creato un portafoglio bilanciato perfetto 50/50: azionario europa e USA per la quota azionaria, titoli di stato Italia e globali per la quota obbligazionaria, orizzonte 5 anni, sempre con cost averaging.
Nel 2005 ha creato un portafoglio bilanciato "moderato" 40/60, introducendo solo una quota di bond societari high yield per incrementare l'azionario, orizzonte 4 anni.
Nel 2009 ha ribilanciato i pesi del portafoglio bilanciato "moderato" 40/60 diversificando l'azionario (con il globale), orizzonte 6 anni.
Nel 2015 ha ribilanciato i pesi del portafoglio bilanciato "moderato" 40/60 diversificando l'obbligazionario su Europa e emergenti, mantenendo il cost averaging solo sull'azionario Europa, orizzonte 6 anni.
Nel 2021 ha disinvestito, proponendosi di creare un nuovo portafoglio con il 20% solo del capitale con nuova asset allocation 33/66.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via del Calice 56
00178, Roma
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Paolo Chiappafreddo e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
